 By
Entre 2022 y junio de 2026, el número de tarjetas de crédito activas en el país aumentó en 1,098,088 unidades, distribuidas en distintas categorías según sus límites de financiamiento, informó la Asociación de Bancos Múltiples de la República Dominicana (ABA).
Indicó que el crédito otorgado a hogares y empresas mediante tarjetas ascendió a 122,364 millones de pesos a julio de 2026, equivalente al 5.8% de la cartera total de la banca
Entre los segmentos que más contribuyeron a este crecimiento figuran las tarjetas con límites de 25,000 pesos a 50,000 pesos, que sumaron cerca de 320,000 unidades adicionales, y las de 150,000 pesos en adelante, cuyo número aumentó en 289,105, informó la Asociación de Bancos Múltiples de la República Dominicana (ABA).
El gremio bancario precisó que el único descenso se produjo en el segmento de tarjetas con límites de hasta 10,000 pesos, que registró una reducción de 45,024 unidades respecto a 2022, para situarse en 616,336 tarjetas a junio de 2026.
“El crecimiento de las categorías con límites de financiamiento más altos puede estar asociado, por una parte, con una mayor capacidad de pago y consumo de los hogares y, por otra, con la ampliación de la oferta de crédito por parte de la banca y la evolución de sus políticas de otorgamiento, a medida que mejora el perfil de riesgo de sus clientes”, señaló.
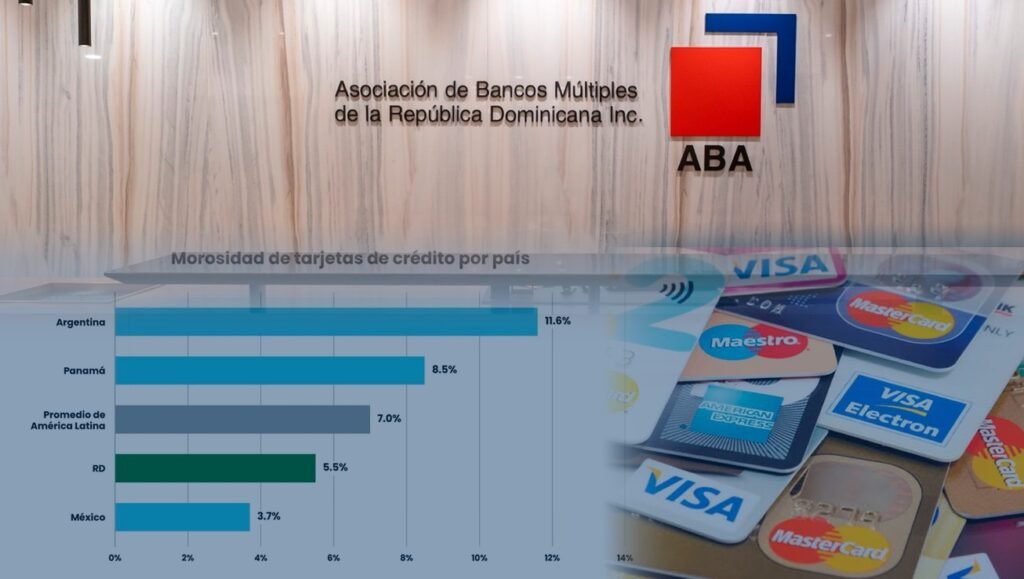
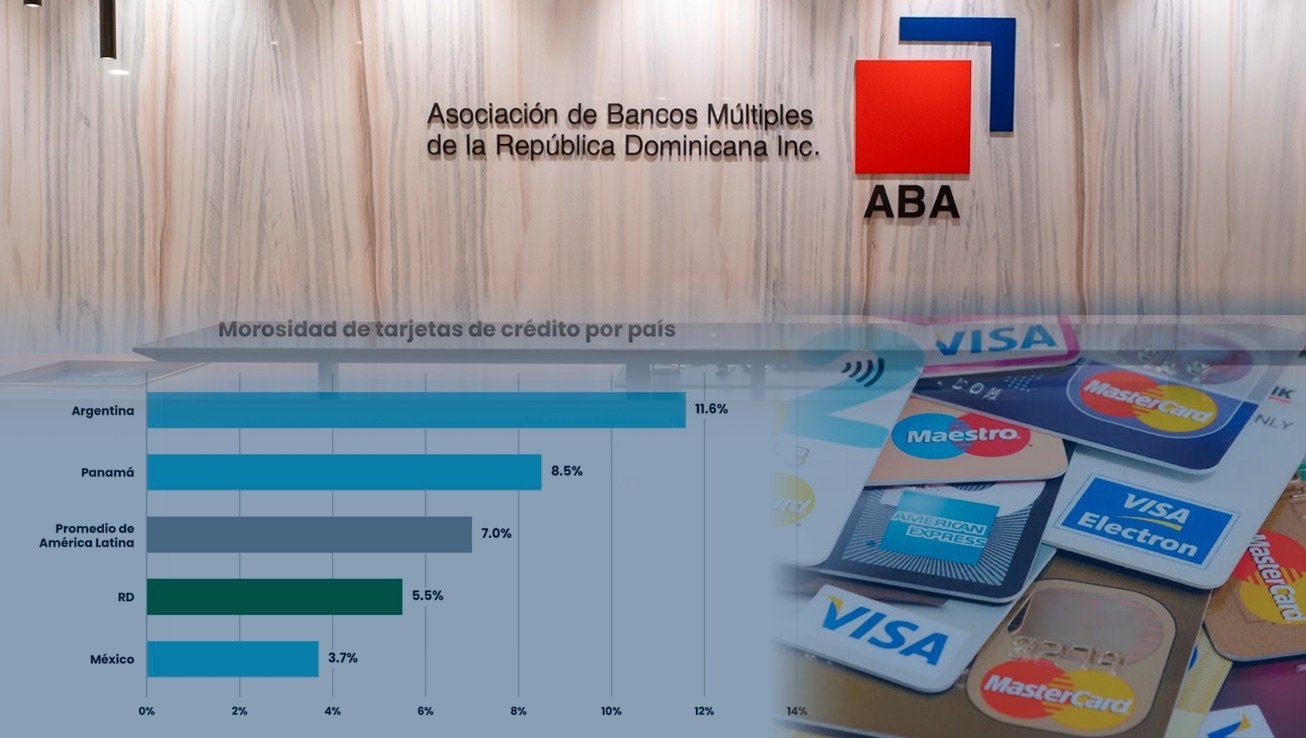
La ABA especificó que, a julio de 2026, más del 93% de los créditos otorgados a través de tarjetas se encontraban en el nivel óptimoregistrado por la Superintendencia de Bancos (SB), que es la calificación A, sin señales de deterioro. Asimismo, agregó, la cartera de tarjetas de crédito registró un índice de morosidad de 5.5 %, por debajo del promedio de 7 % de los países latinoamericanos analizados.

El financiamiento mediante tarjetas de crédito en el sistema financiero dominicano presenta indicadores favorables de calidad crediticia, con más de 93% en calificación A, lo que significa que la gran mayoría de deudores se encuentra al día y cuenta con una fuerte capacidad de pago.
A juicio de la ABA, estos indicadores respaldan el papel de las tarjetas de crédito como instrumentos que facilitan la planificación financiera de los hogares y dinamizan el comercio de bienes y servicios, mediante transacciones que pueden realizarse de forma segura y en tiempo real, tanto en el país como en el exterior.
“Para muchos dominicanos, la tarjeta de crédito constituye, junto con la cuenta de ahorros, una de las principales puertas de entrada al sistema financiero formal. También es un instrumento que permite construir un historial crediticio, fundamental para acceder posteriormente a financiamientos de vivienda, vehículos o capital de trabajo en mejores condiciones”, destacó el gremio bancario
La entidad citó sendos análisis de su Dirección de Estudios Económicos y Bancarios y de su Dirección Técnica, que evidencian la amplia aceptación de este instrumento financiero y el crecimiento sostenido de su utilización en los últimos años. Los estudios también señalan que existe un gran potencial para continuar expandiendo este producto.
Al referirse a las ventajas de este instrumento, la ABA indicó que las tarjetas de crédito ofrecen a sus usuarios un período de hasta 50 días para saldar los consumos sin generar intereses, siempre que paguen el balance total dentro de la fecha límite establecida. “También permiten centralizar y monitorear los gastos, atender necesidades imprevistas y reducir los riesgos asociados al manejo de efectivo”, agregó.
Para maximizar el aprovechamiento de estos beneficios, recomendó a los tarjetahabientes adoptar buenas prácticas de administración y uso del crédito. Entre ellas, revisar mensualmente los estados de cuenta, realizar los pagos antes de la fecha límite, preferiblemente por el balance total, mantener un nivel moderado de utilización del límite disponible y evitar consumos que excedan el presupuesto personal o familiar.

Asimismo, exhortó a conocer las condiciones del producto, especialmente las tasas de interés, los cargos y las comisiones, así como las fechas de corte y de vencimiento de los pagos