By
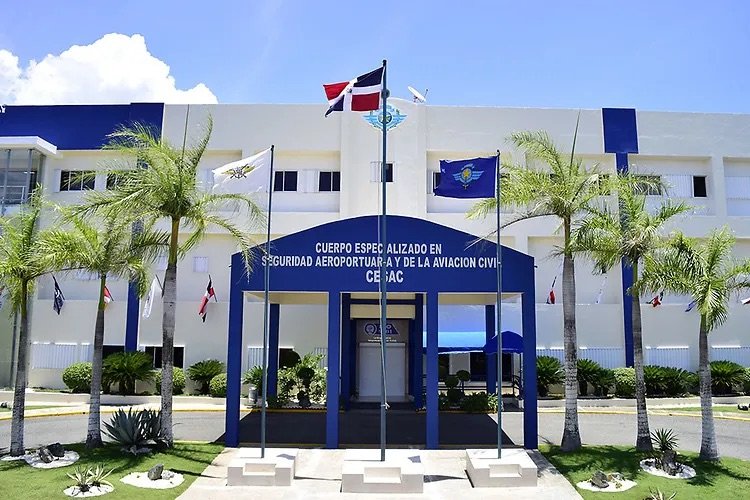
Una auditoría de la Contraloría General de la República al Cuerpo Especializado en Seguridad Aeroportuaria y de la Aviación Civil (CESAC) dejó pendientes varias irregularidades en el manejo de bienes, ingresos y contrataciones, entre ellas 30 vehículos registrados a nombre de la institución en la DGII que no aparecen en la flotilla suministrada a los auditores.
El informe, correspondiente al período del 1 de enero al 31 de diciembre de 2024, también establece que el CESAC mantenía RD$8,253,405.30 de ingresos propios en cuentas bancarias de la institución, en lugar de transferirlos previamente a la Cuenta Única del Tesoro, y que realizó contrataciones por RD$85,370,437.20 por encima del monto contemplado en su Plan Anual de Compras y Contrataciones (PACC). Todos estos hallazgos permanecían en proceso de subsanación.
La revisión de los vehículos encontró una diferencia entre los registros de la DGII y la flotilla presentada por el CESAC.
De acuerdo con la auditoría, 30 vehículos registrados a nombre de la institución no fueron identificados en la flotilla suministrada: tres autobuses Huaao corresponden a la gestión actual, iniciada en agosto de 2020, mientras los otros 27 vehículos pertenecen a gestiones anteriores.
El informe no establece en este hallazgo qué ocurrió con las unidades, sino que señala que no fueron observadas en la relación de vehículos entregada para la revisión.
A esto se suma que ocho vehículos institucionales no estaban incluidos en la póliza de seguro vigente, mientras que otras unidades deterioradas continuaban incluidas en la cobertura.
Los auditores también encontraron que el CESAC no realiza inventarios físicos semestrales de mobiliario y equipos de oficina, y que 160 equipos recibidos en calidad de donación no estaban registrados ni en el Sistema de Administración de Bienes (SIAB) ni en los auxiliares de activos fijos.
Otro de los hallazgos señala que el CESAC recibió RD$8,253,405.30 por concepto de ingresos propios provenientes de los servicios que ofrece.
Esos recursos eran depositados en cuentas denominadas “Cuenta Operaciones”, abiertas en el Banco de Reservas a nombre de la institución, y en ocasiones eran utilizados para cubrir gastos propios sin haber sido transferidos previamente a la Cuenta Única del Tesoro (CUT).
La Contraloría mantiene este punto en proceso de subsanación.
Además, fueron identificadas dos cuentas bancarias vigentes que no estaban incorporadas al Sistema de Información de la Gestión Financiera (SIGEF) y ausencia de controles adecuados en determinados procesos de caja chica.
En materia de compras y contrataciones, la auditoría detectó un hallazgo particularmente sensible: cuatro contratos de bienes y servicios fueron adjudicados a proveedores cuya composición accionaria incluía empleados públicos con una participación superior al 10 % del capital social.
La Contraloría señala que esa situación entra en conflicto con las disposiciones de la Ley 340-06 sobre Compras y Contrataciones Públicas y mantiene el hallazgo en proceso de subsanación.
También encontró una diferencia importante entre lo que el CESAC había previsto contratar y lo que finalmente ejecutó.
El PACC aprobado contemplaba contrataciones por RD$296,245,347.93, pero la ejecución real alcanzó RD$381,615,785.13, una variación de RD$85,370,437.20 por encima de lo planificado.
La revisión de los activos encontró una diferencia de RD$4,862,282.19 entre el saldo reportado en los estados financieros y el registro general de activos del SIAB.
Asimismo, las adiciones de mobiliario y equipos reportadas en el SIAB presentaban una diferencia de RD$36,567,739.18 respecto de la ejecución presupuestaria.
Los auditores también determinaron que los ejemplares caninos utilizados en labores de seguridad y bajo custodia institucional no estaban registrados en el SIAB ni en los auxiliares de activos fijos.
En el almacén, además, se encontraron inconsistencias en los reportes generados por el sistema, incluidos errores aritméticos, información incompleta y registros de bienes que correspondían a activos fijos y no a inventarios de almacén.
La auditoría también encontró comprobantes definitivos de caja chica con información obligatoria incompleta, como concepto del gasto, detalle del objeto, monto en letras, fecha y firmas.
Además, había recibos provisionales que superaban el plazo de 48 horas establecido para su regularización.
Otro hallazgo corresponde al arrendamiento de terrenos utilizados para instalar equipos de comunicación que sirven de apoyo a los aeropuertos de Santiago y Puerto Plata. El CESAC no suministró a los auditores el contrato de arrendamiento de los terrenos ubicados en Jamao e Isabel de Torres, cuyo servicio estaba valorado en RD$155,760.