 By
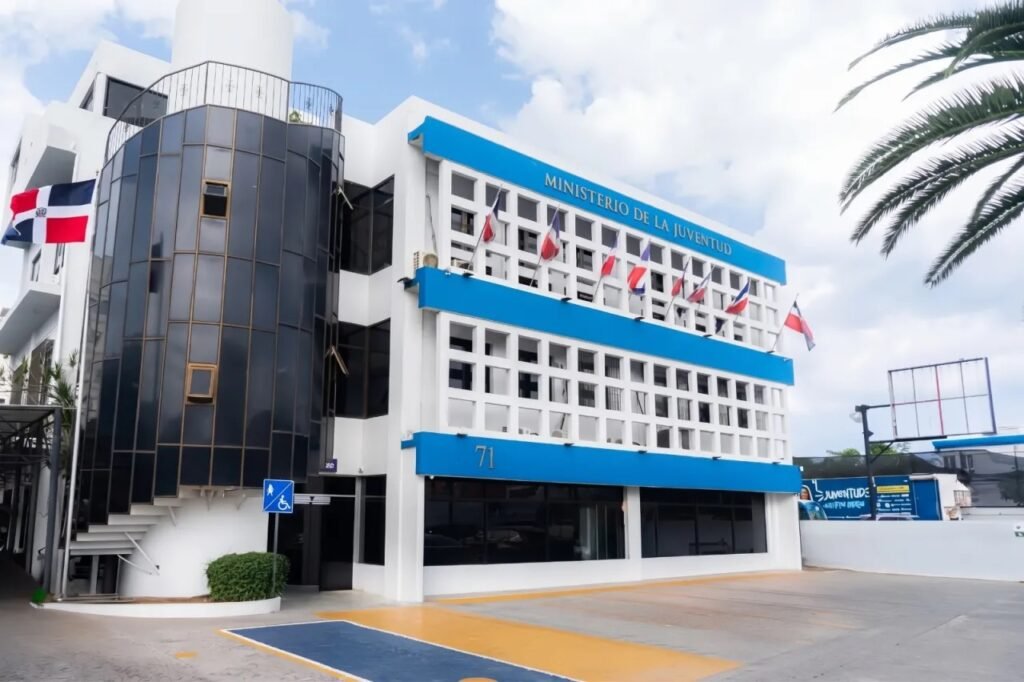
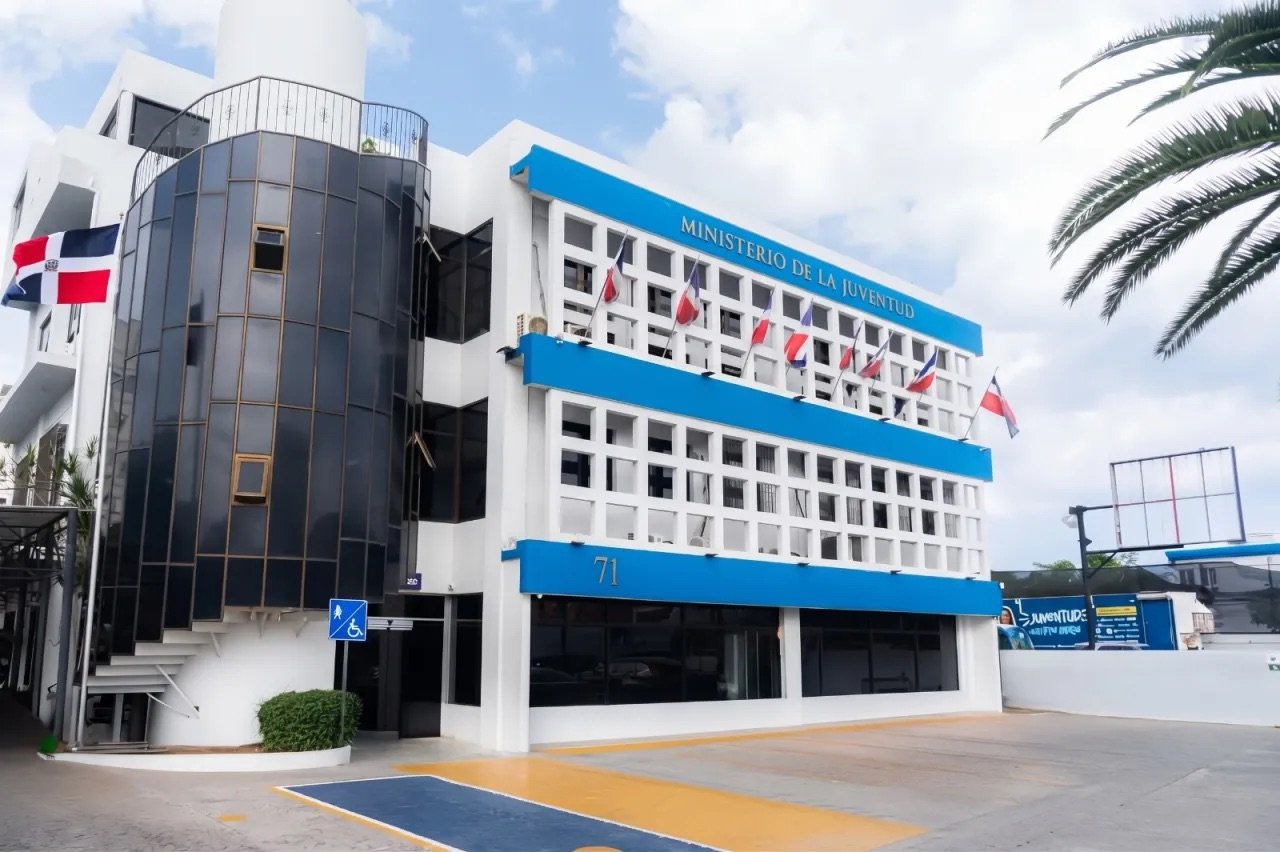
Una auditoría de la Contraloría General de la República al Ministerio de la Juventud dejó en proceso de subsanación un conjunto de deficiencias que abarcan desde el manejo de los inventarios y los bienes públicos hasta las conciliaciones bancarias, las cuentas por pagar, las compras y los controles sobre el personal.
El informe, correspondiente al período comprendido entre septiembre de 2021 y junio de 2024, documenta más de una veintena de hallazgos que al momento de la revisión no habían sido completamente corregidos, entre ellos diferencias en inventarios, activos sin identificar, bienes que no pudieron ser localizados, falta de controles sobre almacenes y vehículos, fallas en la segregación de funciones financieras y compras realizadas fuera de la planificación institucional.
Uno de los hallazgos que permanece abierto muestra la dimensión del problema en el control de los bienes: la Contraloría encontró diferencias en 19 de los 30 artículos seleccionados aleatoriamente al comparar la existencia física del inventario con el reporte suministrado por el encargado de almacén.
La institución tampoco contaba con evidencia de las tomas físicas semestrales de inventario correspondientes al período auditado.
Cinco activos no pudieron ser verificados
La revisión física de los bienes encontró además que cinco de 70 activos seleccionados no pudieron ser validados, con un valor conjunto de RD$538,667.46.
El hallazgo permanecía en proceso de subsanación. A esto se suma una diferencia de RD$3,713,275.40 entre los registros del Sistema de Administración de Bienes (SIAB) y el listado general de activos de la institución.
La Contraloría también determinó que 1,451 de los 2,190 activos registrados en el SIAB al 30 de junio de 2024 no tenían códigos de Bienes Nacionales. En una muestra de 70 bienes inspeccionados, los auditores identificaron además 21 activos sin código de identificación de Bienes Nacionales.
Tres equipos sustraídos seguían registrados como bienes
Otro hallazgo pendiente señala que tres equipos tecnológicos habían sido sustraídos durante el período auditado y continuaban registrados en los auxiliares de bienes de la institución, por un valor de RD$334,615.26.
El informe señala que estos activos no habían sido descargados de los registros y mantiene la observación en proceso de subsanación.
Sin sistema para controlar inventarios
La auditoría determinó, además, que el Ministerio no disponía de un sistema tecnológico para el registro y administración de sus inventarios. Tampoco tenía reportes adecuados para documentar, en orden cronológico y consecutivo, las entradas y salidas de materiales y suministros, ni los documentos soporte correspondientes.
Los auditores observaron incluso artículos sin etiquetar, productos de limpieza almacenados de manera incorrecta y artículos colocados en baños sin supervisión ni control.
La institución tampoco tenía políticas y procedimientos que restringieran el acceso al área de almacén ni registros sobre las personas que entraban y salían de ese espacio. Todos estos hallazgos figuraban en proceso de subsanación.
18 conciliaciones bancarias sin separación de funciones
Las debilidades no se limitaron al inventario. De 152 conciliaciones bancarias revisadas, 18 no cumplían con la debida segregación de funciones, debido a que la misma persona aparecía como responsable de prepararlas y revisarlas.
También se identificó que en cinco de 15 arqueos de caja la firma del custodio y la de la persona que realizó el arqueo correspondían al mismo empleado.
La Contraloría encontró, además, que la institución no tenía evidencia de la preparación de 23 conciliaciones bancariascorrespondientes al período de septiembre de 2021 a mayo de 2022.
Compras por RD$53.5 millones fuera del plan
En las contrataciones también quedaron observaciones abiertas.
La auditoría estableció que 24 de 33 expedientes de compras revisados, por RD$53,549,031, no habían sido contemplados en el Plan Anual de Compras y Contrataciones (PACC).
También identificó compras fraccionadas por RD$1,255,637 realizadas mediante la modalidad de compras por debajo del umbral, pese a superar el monto establecido anualmente por la Dirección General de Contrataciones Públicas.
La Contraloría también determinó que el Plan Operativo Anual no estaba alineado cualitativa ni cuantitativamente con el PACC y el Plan de Recursos Humanos, mientras que los PACC cargados en el Portal Transaccional no tenían evidencia de revisión o aprobación por parte de la máxima autoridad ejecutiva.
Contratos con saltos de numeración y una contratación observada
En los contratos ejecutados por el Ministerio se encontraron saltos en la numeración, lo que, según la auditoría, impedía determinar un orden cronológico. Pero además, la revisión puso bajo observación dos procesos de contratación en los que resultó adjudicada Eco Petróleo Dominicana S.A.
Según el informe, la empresa tenía entre sus accionistas a personas que habían ocupado cargos públicos durante el período 2020-2024, específicamente un diputado y quien había sido administrador general de la Empresa de Transmisión Eléctrica Dominicana.
La Contraloría señaló que esas personas se encontraban dentro de las prohibiciones establecidas en el artículo 14 de la Ley 340-06 sobre Compras y Contrataciones. El hallazgo también quedó en proceso de subsanación.
Estados financieros y gestión financiera pendientes
Otro punto que permanece abierto es la falta de estados financieros correspondientes al período 2021-2024. La institución tampoco contaba, al 30 de junio de 2024, con registros actualizados de su gestión financiera pública vinculados al Sistema Integrado de Gestión Financiera (SIGEF).
La auditoría también encontró inconsistencias entre el presupuesto aprobado y los Planes Operativos Anuales.
Cuentas por pagar con deudas de más de dos años
En las cuentas por pagar, la Contraloría encontró que siete expedientes de pago habían sido transferidos a deuda pública. De estos, cinco tenían más de dos años de antigüedad y continuaban pendientes de pago.
Al mismo tiempo, 13 obligaciones que ya habían sido pagadas todavía figuraban en el listado de cuentas por pagar de la institución. El Ministerio tampoco disponía de un sistema tecnológico para administrar y registrar estas obligaciones. Las observaciones quedaron en proceso de subsanación.
Falencias en el control del personal
El informe también dejó pendientes en materia de recursos humanos. En el registro de asistencia se determinó que 58 de los 260 empleados de la sede central no estaban registrados.
Durante un levantamiento de personal, los auditores tampoco pudieron visualizar a 46 choferes asignados a asociaciones estudiantiles, mientras que cuatro empleados no pudieron ser identificados y otros dos presentaban asistencia irregular.
La institución tampoco tenía políticas suficientes para respaldar el control de las jornadas laborales. En una muestra de 47 expedientes de empleados, además, fueron encontradas múltiples carencias documentales, entre ellas ausencia de contratos o nombramientos, hojas de vida, evaluaciones, pruebas psicométricas y técnicas, certificaciones de experiencia laboral y otros documentos requeridos.
Vehículos sin políticas de asignación y sin mantenimiento documentado
El Ministerio tampoco tenía políticas ni procedimientos para la asignación de vehículos. De 19 vehículos revisados, 11 no tenían ficha de mantenimiento.
La auditoría dejó este hallazgo en proceso de subsanación.
La auditoría: varias correcciones, pero también pendientes
El informe registra algunos hallazgos como “subsanados posterior al informe”, entre ellos las deficiencias detectadas en el Portal de Transparencia, los registros de combustible, las nóminas extraviadas y la falta de políticas para las ayudas directas.
Precisamente por eso, el foco de la auditoría no está únicamente en lo que ocurrió durante el período revisado, sino en qué observaciones permanecían abiertas al momento de la evaluación y cuáles habían sido corregidas posteriormente.
Y en ese balance, el documento deja una cadena de pendientes que atraviesa áreas esenciales del Ministerio: bienes que no cuadran con los registros, activos sin código, equipos sustraídos que permanecían en los libros, conciliaciones bancarias sin separación de funciones, cuentas por pagar desactualizadas, compras fuera del PACC, contrataciones observadas, estados financieros no preparados y controles deficientes sobre el personal.
La auditoría fue identificada como IN-CGR-DC-2024-02090-AI-DAE-121VF, fechada el 24 de octubre de 2025, y fue realizada bajo un enfoque de auditoría interna para determinar el cumplimiento de las normas aplicables y la efectividad de los controles internos del Ministerio de la Juventud.